


Nucléaire
Financement des futurs réacteurs et diversification des approvisionnements en uranium
L’actualité nucléaire de la première quinzaine de novembre est marquée en France par de nouvelles interrogations sur le financement du programme de construction des futurs réacteurs EPR2. Le 16 novembre, la Cour des comptes a alerté sur les risques financiers auxquels EDF pourrait être confronté pour mener à bien la construction des six réacteurs, dont le coût est désormais estimé à près de 84 milliards d’euros aux conditions économiques de 2025. Selon les magistrats, une baisse durable des prix de gros de l’électricité sous 70 €/MWh pourrait notamment fragiliser l’équilibre financier du programme et nécessiter un soutien supplémentaire de l’État.
Par ailleurs, le réacteur 4 de la centrale de Paluel a retrouvé sa puissance nominale le 9 novembre, après un arrêt de maintenance et de rechargement du combustible entamé en septembre. À l’échelle internationale, la diversification des approvisionnements en uranium reste un enjeu stratégique pour la filière française. Le 13 novembre, le groupe marocain OCP a ainsi confirmé discuter d’un éventuel partenariat avec EDF et Orano pour développer une production d’uranium à partir de phosphates, avec un objectif de démarrage industriel à partir de 2028.
Électricité
Forte volatilité des prix européens dans un contexte de tensions hivernales
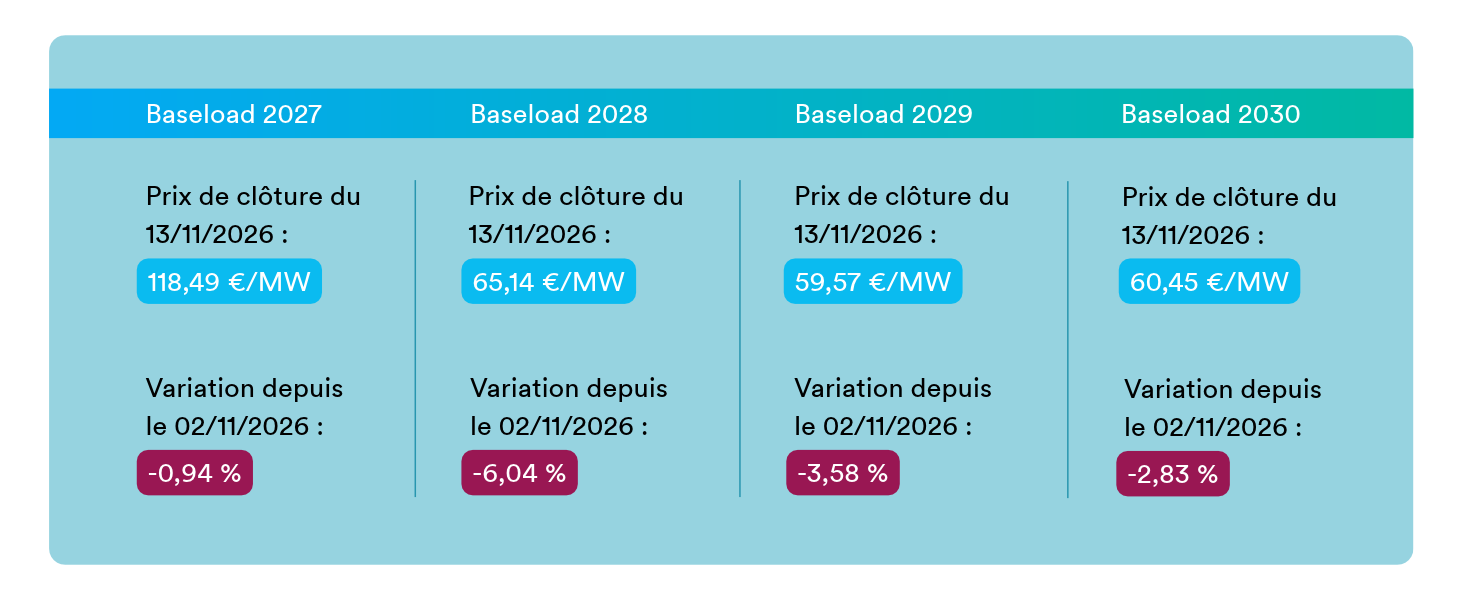
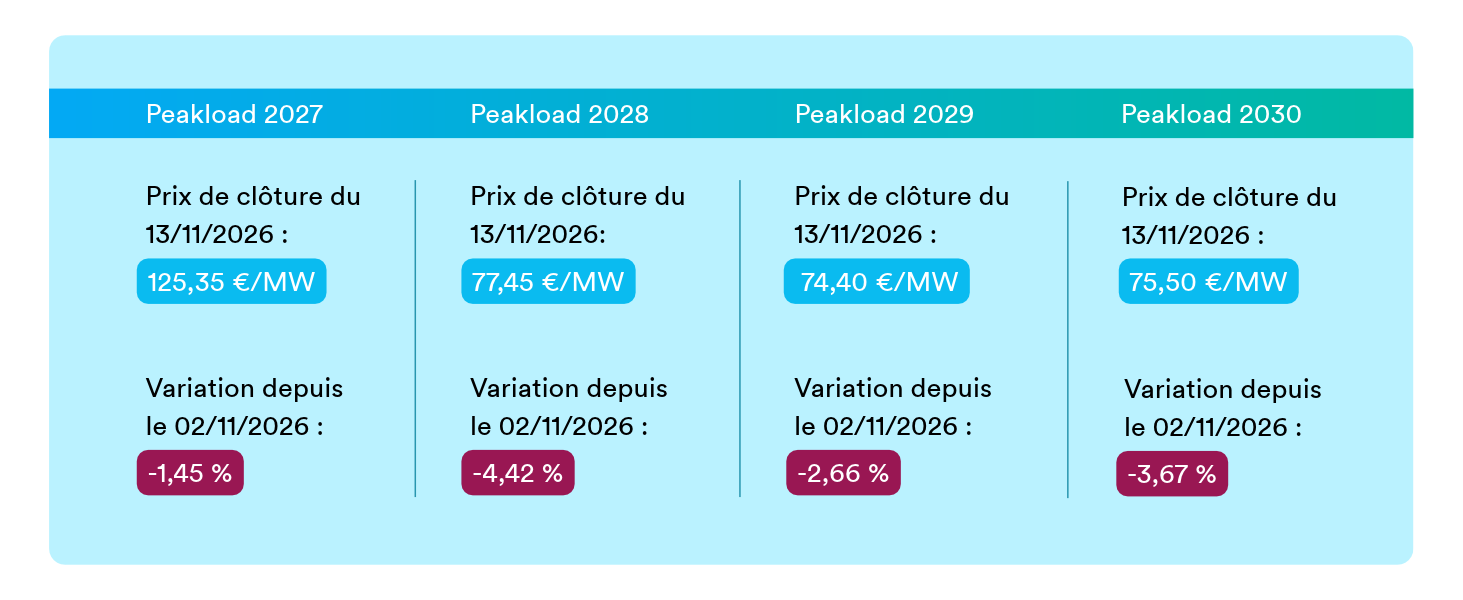
Le marché de l’électricité a connu une forte tension au cours de la première quinzaine de novembre, avec une envolée des prix spot liée à la baisse des températures et à une demande accrue. Le 9 novembre, les prix journaliers ont atteint des niveaux particulièrement élevés, avec 334,12 €/MWh en France. Cette hausse s’explique notamment par des conditions météorologiques défavorables et une disponibilité limitée des capacités de production flexibles, accentuant le recours aux centrales thermiques pour assurer l’équilibre du système. Les prix français ont ainsi progressé de près de 15 % sur la première semaine de novembre par rapport à la semaine précédente.
En parallèle, les marchés à terme restent marqués par des écarts importants entre les pays européens, l’Italie et la Hongrie affichant notamment des cotations particulièrement élevées pour le premier trimestre 2027, respectivement à 225,59 €/MWh et 239,97 €/MWh au 12 novembre. Malgré ces tensions, les dernières projections d’ENTSO-E publiées le 13 novembre anticipent un approvisionnement électrique suffisant en Europe pour l’hiver 2026-2027, avec une demande estimée en hausse de 0,4 % par rapport à l’hiver précédent.
Gaz
Détente éphémère pour le gaz européen malgré des stocks bas
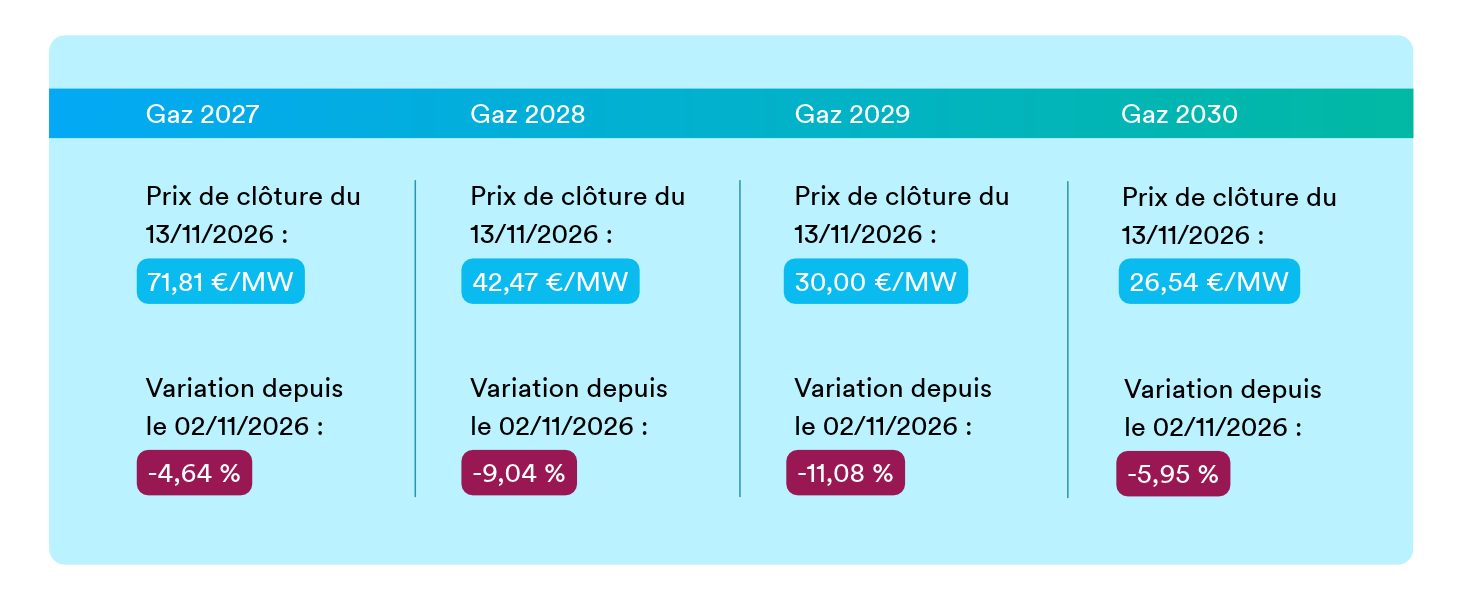
Les prix du gaz européen ont nettement chuté lundi, s’éloignant de leurs récents sommets dans un marché marqué par une forte volatilité. Le contrat de référence TTF a reculé à 88,26 €/MWh (loin du pic de 104,36 €/MWh atteint le 30 octobre), tandis que le contrat britannique NBP a baissé à 218,60 p/th. Ce repli s’explique par des conditions météo plus douces, une production éolienne élevée qui réduit les besoins en gaz, ainsi que par la vigueur des flux norvégiens (en hausse de 1 % à 327,3 millions de mètres cubes).
Les analystes et les professionnels du secteur préviennent toutefois que cette accalmie sera probablement de courte durée. D’une part, les risques géopolitiques persistent : l’absence d’accord entre Washington et Téhéran maintient les tensions et menace le transport maritime dans le détroit d’Ormuz, passage clé pour le GNL. D’autre part, les fondamentaux hivernaux restent tendus. Les réserves de l’UE sont tombées à 71 % de remplissage — leur plus bas niveau pour la saison depuis 2011 —, avec des retraits nets multipliés par six la semaine dernière, ce qui imposera de maintenir de fortes importations de GNL dans les mois à venir.
Pétrole
Le pétrole résiste aux tensions dans le détroit d’Ormuz
Dans le détroit d’Ormuz, la tension militaire reste vive après de nouveaux incidents maritimes. Le pétrolier ON PHOENIX a été touché par un projectile inconnu au large d’Oman, provoquant un incendie sans faire de victimes. Parallèlement, l’Iran affirme que trois autres navires ont heurté des mines dans ce passage stratégique, verrouillé depuis le début du conflit le 28 février. Malgré cette insécurité et le blocus américain des ports iraniens, les cours du pétrole restent stables lundi, autour de 95,41 dollars pour le Brent et 88,47 dollars pour le WTI. Les marchés sont en effet rassurés par l’Agence internationale de l’énergie, qui prévoit un excédent mondial de brut fin 2026.
Toutefois, les prix peinent à baisser durablement face à l’accumulation des risques. Les États-Unis ont déployé un troisième porte-avions dans le Golfe, faisant craindre de nouvelles frappes majeures alors que les négociations avec Téhéran sont au point mort. Enfin, la poursuite des attaques iraniennes au Bahreïn et les récentes frappes ukrainiennes contre des sites pétroliers en Russie maintiennent une forte nervosité sur les approvisionnements.
Prix de clôture du 13/11/2026 : 90,81 $/bbl
Variation depuis le 02/11/2026 : -8,31 %
Charbon
Le charbon européen recule face à l’abondance des stocks et à la baisse du gaz
Les prix du charbon européen ont reculé lundi, le contrat de référence API 2 cédant 2,75 dollars pour s’établir à 134 dollars la tonne. Cette baisse s’explique par la détente des prix du gaz concurrent, une offre disponible abondante et des capacités de production limitées en Europe. Les stocks des terminaux d’importation (Amsterdam, Rotterdam, Anvers) atteignent ainsi un plus haut de sept semaines à plus de 4 millions de tonnes, soutenus par d’importants arrivages de navires malgré un léger repli mensuel des importations de l’UE-27 (attendues à 3,14 millions de tonnes).
La baisse des prix reste toutefois encadrée par deux facteurs majeurs : des tensions sur l’offre mondiale et le dynamisme de la consommation européenne. Côté approvisionnement, les volumes disponibles à l’exportation se contractent. Ils sont pénalisés par la vigueur de la demande hivernale aux États-Unis et par le manque de compétitivité économique du charbon colombien. Des goulets d’étranglement logistiques perturbent également les expéditions au Kazakhstan et en Afrique du Sud, où 24 navires patientent au terminal de Richards Bay. Côté logistique, la remontée du niveau du Rhin à Kaub (62 cm) lève désormais les contraintes d’acheminement fluvial vers l’intérieur des terres. Malgré cette amélioration logistique, le recours au charbon demeure particulièrement élevé en Allemagne. Il est porté par des marges de production électrique (clean dark spreads de 96 €/MWh) trois fois plus attractives que celles des centrales à gaz (30 €/MWh).
Prix de clôture du 13/11/2026 : 129,60 $/t
Variation depuis le 02/11/2026 : -7,46 %
CO2
Volatilité des quotas carbone et évolution du cadre réglementaire européen
Le marché européen du carbone a connu une forte volatilité au cours de la première quinzaine de novembre, avec des quotas d’émission qui ont évolué autour du seuil symbolique des 90 €/tCO2. Après avoir atteint près de 91 €/t début novembre, le contrat de référence décembre 2026 a subi une correction jusqu’à environ 86,25 €/t le 6 novembre, avant de rebondir au-dessus de 90 €/t les 12 et 13 novembre. Au 16 novembre, les quotas s’échangeaient autour de 88 €/t. Cette évolution s’explique notamment par les mouvements des marchés financiers, les anticipations météorologiques et les tensions sur les marchés du gaz, qui peuvent renforcer le recours aux centrales thermiques et donc la demande de quotas.
Sur le plan réglementaire, le Conseil de l’Union européenne et le Parlement européen ont conclu le 12 novembre un accord provisoire visant à augmenter les allocations gratuites de quotas pour les industries énergivores entre 2026 et 2030. Cette mesure prévoit une enveloppe supplémentaire d’environ 33 millions de quotas afin de limiter les risques de délocalisation industrielle et de préserver la compétitivité européenne.
Prix de clôture du 13/11/2026 : 88,17 €/t
Variation depuis le 02/11/2026 : -2,61 %
Énergies renouvelables
Progression des capacités renouvelables et ralentissement du photovoltaïque résidentiel
En France, le développement des énergies renouvelables se poursuit avec la publication, le 13 novembre, des résultats de la douzième période de l’appel d’offres consacré à l’éolien terrestre. Au total, 63 projets représentant 1 006 MW ont été retenus sur les 2 724 MW proposés, pour un prix moyen pondéré de 78,57 €/MWh, en hausse de 1,9 % par rapport à la période précédente.
Dans le photovoltaïque, Enedis a recensé 4,18 GW de nouvelles capacités raccordées au cours des neuf premiers mois de 2026, soit un recul de 3,5 % par rapport à la même période en 2025. Le marché résidentiel connaît un ralentissement plus marqué, avec une baisse de 36 % du nombre de nouvelles installations, malgré une progression des projets portés par les entreprises et les collectivités. À l’échelle européenne, les capacités renouvelables continuent néanmoins de progresser rapidement. Selon ENTSO-E, environ 134 GW de capacités renouvelables supplémentaires ont été installés depuis l’hiver dernier, principalement grâce au solaire photovoltaïque et à l’éolien.
