


Nucléaire
Une disponibilité élevée qui soutient les exportations françaises
Le parc nucléaire français reste globalement bien disponible, malgré plusieurs arrêts pour maintenance ces dernières semaines. Après plusieurs mois d’arrêt, le réacteur n°1 de Paluel a notamment été reconnecté au réseau le 12 septembre à l’issue de sa quatrième visite décennale. À l’inverse, plusieurs unités sont actuellement à l’arrêt, notamment à Nogent-sur-Seine et Flamanville pour des opérations de maintenance programmées.
La production nucléaire française reste néanmoins en hausse, avec une progression de 8,7 % au deuxième trimestre par rapport à la même période de 2025. Cette disponibilité élevée contribue à maintenir une production abondante et à soutenir les exportations françaises vers les pays voisins.
Elle permet également d’accentuer les épisodes de prix bas lorsque la demande est faible et que la production renouvelable est élevée. À l’échelle européenne, les variations de disponibilité nucléaire continuent ainsi d’avoir un impact important sur les équilibres régionaux et les spreads entre marchés.
Électricité
Forte volatilité et montée en puissance de la flexibilité
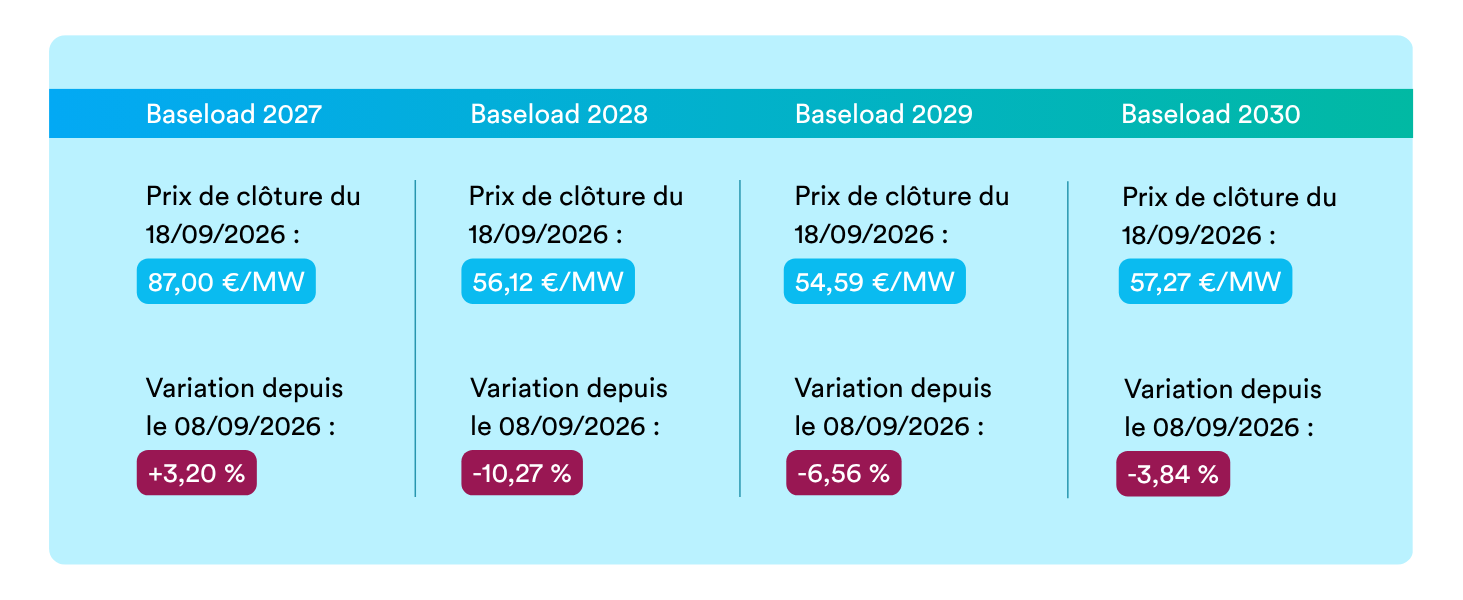
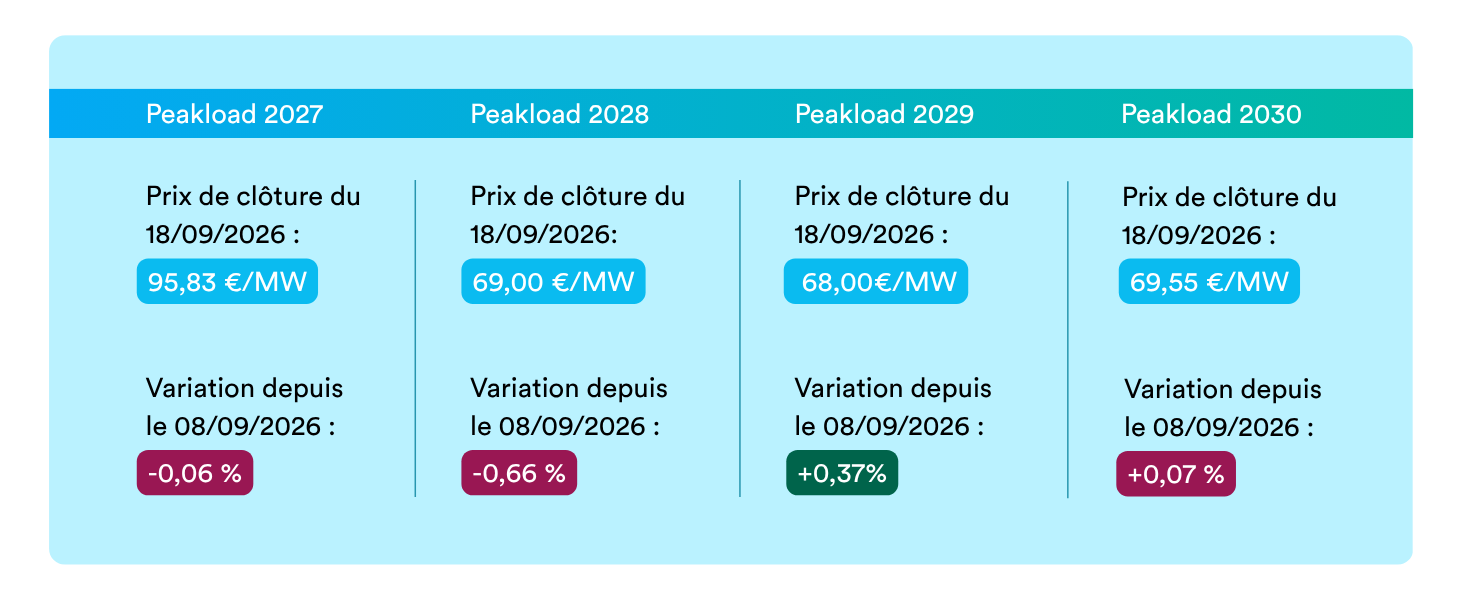
Le marché de l’électricité européen reste marqué par une forte volatilité des prix spot, avec des écarts importants entre les heures de la journée. Cette configuration traduit notamment l’influence croissante de la production photovoltaïque sur la formation des prix en milieu de journée. À l’échelle européenne, les renouvelables ont représenté 54,1 % de la production électrique au deuxième trimestre 2026, le solaire constituant désormais la première source renouvelable.
Cette progression accentue les épisodes de prix très bas lorsque la production renouvelable est abondante et la demande limitée. En parallèle, les pointes du soir restent élevées lorsque la production solaire disparaît et que la demande augmente. Le marché électrique devient ainsi de plus en plus caractérisé par une forte valeur de la flexibilité entre les différentes heures.
Le stockage, l’effacement et le pilotage de la demande prennent donc une importance croissante pour absorber ces écarts de prix. À court terme, cette dynamique devrait continuer à alimenter une volatilité importante sur les marchés spot français et européens.
Gaz
Chute des prix du gaz en Europe
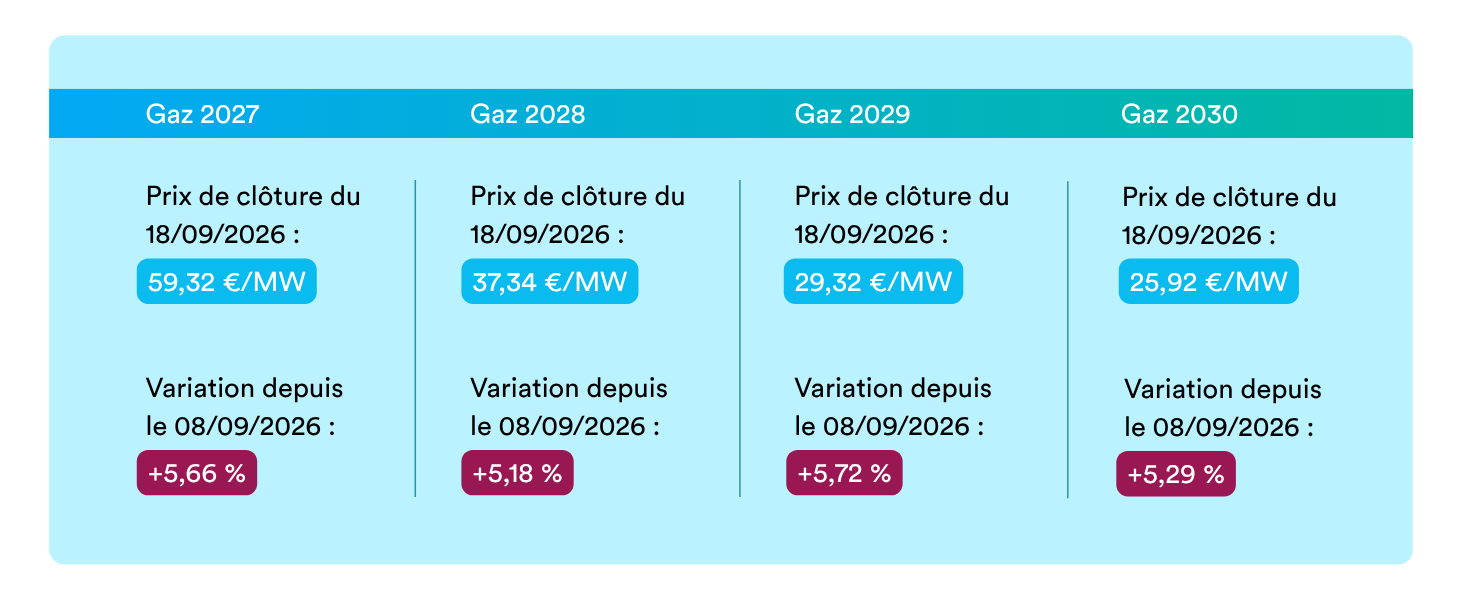
Les prix du gaz en Europe chutent ce lundi, portés par l’espoir de nouvelles discussions diplomatiques lors de l’Assemblée générale de l’ONU à New York, qui pourraient relancer les efforts de paix liés au conflit avec l’Iran et normaliser les flux de GNL au Moyen-Orient.
Cependant, cette baisse est tempérée par des fondamentaux toujours tendus : le rythme de remplissage des stocks européens reste faible (à 69,6 %, bien en deçà de l’an dernier), tandis que les exportations de gaz norvégien subissent une baisse en raison d’une panne sur le gigantesque gisement de Troll.
Pétrole
Pétrole en repli : entre espoirs diplomatiques et tensions persistantes
Les cours du pétrole brut reculent nettement ce lundi, pénalisés par l’espoir de pourparlers diplomatiques au Moyen-Orient lors de l’Assemblée générale de l’ONU à New York. Le Brent et le WTI américain perdent ainsi plus de 2 %, portés par de timides signaux de désescalade entre Washington, Téhéran et les Houthis.
Cependant, les analystes jugent cette baisse fragile, les risques géopolitiques et les inquiétudes sur l’approvisionnement global demeurant élevés. De surcroît, les produits raffinés échappent à ce répit : le diesel et les carburants continuent de subir de fortes pressions, battant des records historiques de prix à la pompe aux États-Unis.
Prix de clôture du 18/09/2026 : 96,03 $/bbl
Variation depuis le 08/09/2026 : +5,18 %
Charbon
Baisse du charbon en Europe, entre répit du gaz et incertitudes hivernales
Les cours du charbon en Europe ont chuté de plus de 4 % sur une semaine, influencés par le recul du marché du gaz et les nouvelles mesures de Pékin visant à accroître sa production nationale. Le contrat de référence API 2 s’est ainsi replié à 134,05 dollars la tonne, après avoir touché un plus haut pluriannuel la semaine précédente.
Cette baisse est accentuée par la détente des prix du gaz naturel, favorisée par une météo clémente et de meilleurs flux de GNL. Toutefois, les analystes restent prudents : les effets de la hausse de production voulue par la Chine prendront des mois à se concrétiser, et une forte demande hivernale pourrait rapidement refaire grimper les prix.
Par ailleurs, le marché physique reste soutenu par des activités de restockage avant les fêtes, tandis que les livraisons de charbon thermique vers l’Union européenne devraient accuser un recul notable en octobre.
Prix de clôture du 18/09/2026 : 133,46$/t
Variation depuis le 08/09/2026 : -0,63 %
CO2
Un marché soutenu par la demande de conformité
Le marché européen du CO2 reste soutenu à l’approche de l’échéance de conformité de septembre. Le contrat EUA Dec-26 évoluait autour de 87 €/tCO2 le 18 septembre, après avoir atteint près de 88,5 €/t en séance le 14 septembre. La demande liée aux achats de conformité contribue à maintenir les prix au-dessus de 80 €/t.
En parallèle, les incertitudes autour de la future évolution de l’EU ETS continuent d’alimenter la volatilité du marché. Les États membres ont notamment soutenu le 16 septembre une proposition visant à accorder davantage de quotas gratuits à certaines industries lourdes.
Cette mesure pourrait modifier progressivement l’équilibre entre offre et demande de quotas sur le marché européen. La Commission européenne indique par ailleurs une moyenne EUA de 75,99 €/t sur les six mois précédant septembre, contre 70,68 €/t sur la période de référence de deux ans.
Prix de clôture du 18/09/2026 : 86,89 €/t
Variation depuis le 08/09/2026 : +1,71 %
Énergies renouvelables
Le solaire renforce les épisodes de prix négatifs
Au deuxième trimestre 2026, les renouvelables ont représenté 54,1 % de la production d’électricité de l’UE, dont 41,6 % pour le solaire et 27,7 % pour l’éolien. En France, le parc photovoltaïque a atteint 34 GW fin juin, après 3 GW de nouvelles capacités raccordées au premier semestre. La production solaire française a progressé de 18 % sur un an au deuxième trimestre, à 14,1 TWh.
Cette progression renforce le phénomène de cannibalisation des prix lors des heures de forte production solaire. Les épisodes de prix faibles ou négatifs deviennent ainsi plus fréquents, accentuant la valeur de la flexibilité et du stockage. En 2025, environ 3 TWh d’énergie renouvelable française ont dû être écrêtés lors des périodes de prix négatifs, illustrant le manque de stockage.
À l’échelle européenne, le développement des renouvelables reste toutefois confronté aux contraintes de réseau et au besoin de nouvelles capacités de stockage. Le développement de l’éolien reste particulièrement important, avec des capacités européennes attendues en forte progression en 2026.
